

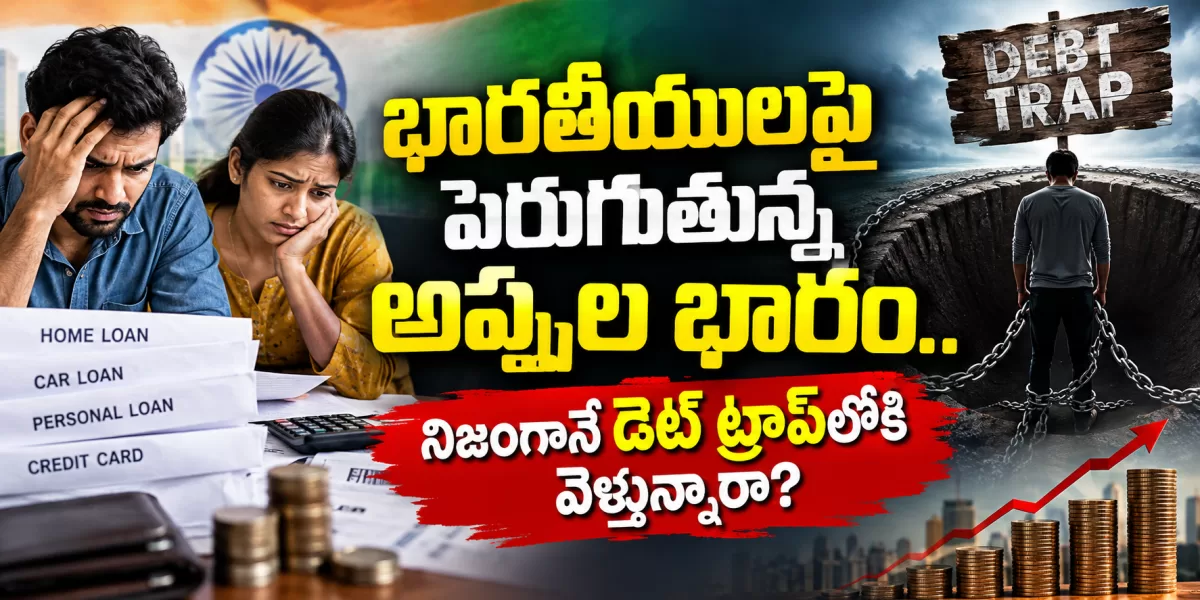
భారతీయులపై పెరుగుతున్న అప్పుల భారం.. నిజంగానే డెట్ ట్రాప్లోకి వెళ్తున్నారా?
✍️ R.M. Basha
📅
👁️ 20 views
📍 ఢిల్లీ
📰 ARTICLE
Big Breaking
🔴 BREAKING⭐ FEATURED
భారతీయ కుటుంబాలపై రుణభారం క్రమంగా పెరుగుతోంది. 2026 మార్చి నాటికి కుటుంబ రంగం అప్పులు దేశ GDPలో 45.5 శాతానికి చేరినట్లు RBI Financial Stability Report వెల్లడించింది. బ్యాంకుల వ్యక్తిగత రుణాల బకాయిలు రూ.69.40 లక్షల కోట్లకు చేరగా, గృహ, వాహన, విద్య, బంగారు రుణాలతో పాటు ఇతర వ్యక్తిగత రుణాలు కూడా పెరిగాయి. అయితే భారత్లో కుటుంబ రుణభారం ఇతర అనేక అభివృద్ధి చెందుతున్న దేశాలతో పోలిస్తే ఇంకా తక్కువ స్థాయిలోనే ఉందని RBI పేర్కొంది. అసలు డెట్ ట్రాప్ అంటే ఏమిటి? ఎప్పుడు అప్పు భారంగా మారుతుంది? పూర్తి వివరాలు
పూర్తి కథనం
భారతీయులపై పెరుగుతున్న అప్పుల భారం.. నిజంగానే డెట్ ట్రాప్లోకి వెళ్తున్నారా?
అప్పు.. ప్రస్తుతం చాలా కుటుంబాల జీవితంలో ఒక సాధారణ ఆర్థిక సాధనంగా మారిపోయింది. ఇల్లు కొనుగోలు చేయడం నుంచి పిల్లల చదువు వరకు, కారు కొనడం నుంచి వ్యాపారం ప్రారంభించడం వరకు అనేక అవసరాలకు రుణాలు తీసుకుంటున్నారు. అయితే అవసరాల కోసం తీసుకునే రుణాలు క్రమంగా పెరిగి, నెలవారీ ఆదాయంలో ఎక్కువ భాగాన్ని EMIలకే కేటాయించాల్సిన పరిస్థితి వస్తే సమస్య మొదలవుతుంది.
ఇటీవల వెలువడిన గణాంకాలు భారతీయ కుటుంబాల రుణభారం గురించి మరోసారి చర్చకు తెరతీశాయి.
📈 కుటుంబాల అప్పులు ఎంత పెరిగాయి?
RBI తాజా Financial Stability Report ప్రకారం 2026 మార్చి నాటికి భారత కుటుంబ రంగం రుణభారం దేశ GDPలో 45.5 శాతానికి చేరింది. 2023 సెప్టెంబర్ నుంచి ఈ నిష్పత్తి గత ఐదేళ్ల సగటు 42.9 శాతం కంటే ఎక్కువగా కొనసాగుతున్నట్లు RBI నివేదిక పేర్కొంది.
అయితే ఈ సంఖ్యను మాత్రమే ఆధారంగా తీసుకుని భారతీయ కుటుంబాలన్నీ ఆర్థిక ఇబ్బందుల్లో ఉన్నాయని చెప్పడం సరైంది కాదు. కుటుంబాల ఆదాయం, ఆస్తులు, పొదుపులు, రుణాల రకం, తిరిగి చెల్లించే సామర్థ్యం వంటి అంశాలను కూడా పరిగణనలోకి తీసుకోవాల్సి ఉంటుంది.
💰 వ్యక్తిగత రుణాలు భారీగా పెరిగాయి
RBI గణాంకాల ప్రకారం షెడ్యూల్డ్ కమర్షియల్ బ్యాంకుల వ్యక్తిగత రుణాల బకాయిలు 2022 మార్చిలో సుమారు రూ.34.66 లక్షల కోట్లు ఉండగా, 2026 మార్చి నాటికి రూ.69.40 లక్షల కోట్లకు చేరాయి. ఇందులో గృహ రుణాలు, వాహన రుణాలు, విద్యా రుణాలు, బంగారు రుణాలు, ఇతర వ్యక్తిగత రుణాలు ఉన్నాయి.
అయితే వ్యక్తిగత రుణాల పెరుగుదల వేగం 2026 మార్చి నాటికి కొంత మందగించింది. RBI BSR-1 గణాంకాల ప్రకారం ఈ విభాగం వార్షిక వృద్ధి 12.9 శాతంగా నమోదైంది. మొత్తం బ్యాంకు క్రెడిట్లో వ్యక్తిగత రుణాల వాటా 30.7 శాతంగా ఉంది.
🏠 గృహ రుణాలు.. 🚗 వాహన రుణాలు
ఇంటి కొనుగోలు కోసం తీసుకునే రుణాలు కుటుంబాల మొత్తం రుణభారంలో ముఖ్యమైన భాగం. 2026 మార్చి నాటికి బ్యాంకుల గృహ రుణ బకాయిలు సుమారు రూ.33.56 లక్షల కోట్లుగా నమోదయ్యాయి. వాహన రుణాలు సుమారు రూ.7.39 లక్షల కోట్లుగా ఉన్నాయి.
🪙 బంగారు రుణాల్లో భారీ పెరుగుదల
ఇటీవలి కాలంలో బంగారాన్ని తాకట్టు పెట్టి రుణం తీసుకునే వారి సంఖ్య, రుణాల పరిమాణం కూడా పెరిగింది.
RBI ఆధారిత ప్రభుత్వ గణాంకాల ప్రకారం బ్యాంకుల బంగారు ఆభరణాలపై రుణాలు 2025 మార్చిలో రూ.2.06 లక్షల కోట్ల నుంచి 2026 మార్చి నాటికి రూ.4.61 లక్షల కోట్లకు పెరిగాయి.
💳 క్రెడిట్ కార్డు.. సౌకర్యమా? అప్పు ఉచ్చా?
క్రెడిట్ కార్డు అత్యవసర సమయంలో ఉపయోగపడే సౌకర్యం. కానీ బిల్లును గడువులోగా పూర్తిగా చెల్లించకుండా వరుసగా బకాయిలను ముందుకు తీసుకెళ్తే వడ్డీ భారం పెరిగే అవకాశం ఉంటుంది.
అలాగే ఒక క్రెడిట్ కార్డు బకాయిని తీర్చడానికి మరో వ్యక్తిగత రుణం తీసుకోవడం, ఆ తర్వాత కొత్త ఖర్చుల కోసం మళ్లీ క్రెడిట్ కార్డు ఉపయోగించడం వంటి పరిస్థితులు ఏర్పడితే అప్పు చక్రం మొదలయ్యే ప్రమాదం ఉంటుంది.
⚠️ అసలు డెట్ ట్రాప్ అంటే ఏమిటి?
ఒక అప్పును తీర్చడానికి మరో అప్పు తీసుకోవాల్సిన పరిస్థితి నిరంతరం కొనసాగడాన్ని సాధారణంగా డెట్ ట్రాప్గా పిలుస్తారు.
ఉదాహరణకు ఒక కుటుంబానికి ఇప్పటికే హోమ్ లోన్, కార్ లోన్, పర్సనల్ లోన్, క్రెడిట్ కార్డు బకాయిలు ఉంటే.. నెల ఆదాయంలో ఎక్కువ భాగం EMIలు, వడ్డీలకే వెళ్లిపోవచ్చు.
అప్పుడు అనుకోని వైద్య ఖర్చు, ఉద్యోగంలో ఆదాయం తగ్గడం లేదా ఇతర అత్యవసర పరిస్థితి వచ్చినప్పుడు కొత్త రుణం తీసుకోవాల్సిన పరిస్థితి ఏర్పడవచ్చు.
ఇలా అప్పు → EMI → కొత్త అప్పు → మరిన్ని EMIలు అనే చక్రం కొనసాగితే కుటుంబ ఆర్థిక పరిస్థితిపై ఒత్తిడి పెరుగుతుంది.
🇮🇳 భారత్ పరిస్థితి పూర్తిగా ప్రమాదకరమేనా?
ఇక్కడ మరో ముఖ్యమైన విషయాన్ని కూడా గమనించాలి. కుటుంబ రుణభారం పెరిగినప్పటికీ, భారత్లో గృహ రుణభారం అనేక ఇతర అభివృద్ధి చెందుతున్న దేశాలతో పోలిస్తే ఇంకా తక్కువ స్థాయిలోనే ఉందని RBI పేర్కొంది. అలాగే అధిక క్రెడిట్ రేటింగ్ ఉన్న రుణగ్రహీతల వాటా పెరుగుతోందని RBI నివేదికలో వెల్లడించింది.
🧮 అప్పు తీసుకునే ముందు ఏం ఆలోచించాలి?
రుణం తీసుకునే ముందు ఈ విషయాలను పరిశీలించడం మంచిది:
నెలవారీ EMIని ఆదాయంతో పోల్చి చూడాలి. మొత్తం రుణంపై చెల్లించాల్సిన వడ్డీ ఎంత అనేది తెలుసుకోవాలి. ప్రాసెసింగ్ ఫీజులు, ఇతర ఛార్జీలు పరిశీలించాలి. ఇప్పటికే ఉన్న రుణాల సంఖ్యను లెక్కలోకి తీసుకోవాలి. అత్యవసర పరిస్థితులకు కొంత పొదుపు ఉంచుకోవాలి. కేవలం ఒక రుణాన్ని తీర్చేందుకు మరో అధిక వడ్డీ రుణం తీసుకోకుండా జాగ్రత్తపడాలి. అవసరం లేని వినియోగ ఖర్చుల కోసం రుణం తీసుకోవడాన్ని తగ్గించాలి. 📌 చివరగా..
భారతీయ కుటుంబాల రుణభారం పెరుగుతున్నది నిజమే. వ్యక్తిగత రుణాలు, గృహ రుణాలు, వాహన రుణాలు, బంగారు రుణాలు వంటి విభాగాల్లో గణనీయమైన మొత్తాలు నమోదవుతున్నాయి. అదే సమయంలో భారత్లో కుటుంబ రుణభారం ఇతర అనేక అభివృద్ధి చెందుతున్న దేశాలతో పోలిస్తే ఇంకా తక్కువ స్థాయిలోనే ఉందన్న RBI విశ్లేషణను కూడా గుర్తుంచుకోవాలి.
R
R.M. Basha (Senior Reporter & Owner)
R.M. Basha is the founder and senior reporter of RMB News. He has been reporting on Telugu news since 2017.
#Indian Debt
#Debt Trap
#Rising Debt
#Household Debt
#Personal Loans
#India Economy
#Indian Economy
#Financial Crisis
#Loan Burden
#Debt Crisis
#Consumer Loans
#Credit Card Debt
#RBI
#Indian Households
#Finance News
#Economy News
#Debt Burden
#Personal Finance
#India News
#Financial Awareness
🔗 Related Articles
Big Breaking
వినుకొండ అభివృద్ధి బాటలో కీలక అడుగులు.. ఎమ్మెల్యే జీవీ ఆంజనేయులు చేపడుతున్న పనులపై ప్రత్యే...
Big Breaking
మాట ఇచ్చారు.. పని చేసి చూపించారు! డా. ఎమ్మెల్యే అరవింద బాబు
Big Breaking
ప్రియుడితో లాడ్జిలో.. భార్య వేసిన కిడ్నాప్ స్కెచ్!
Big Breaking